Quản lý chi tiêu gia đình: Cách kiểm soát tài chính chung nhẹ nhàng, không áp lực
Quản lý chi tiêu gia đình không đòi hỏi những bảng tính phức tạp hay các cuộc tranh cãi căng thẳng. Tìm hiểu cách phân chia danh mục chi tiêu chung, chia sẻ chi phí hợp lý, ghi chép giao dịch tiền mặt tức thì và duy trì sự tự chủ tài chính cá nhân.
Việc quản lý chi tiêu gia đình không nên biến thành một công việc kiểm toán căng thẳng như ở doanh nghiệp. Tuy nhiên, với nhiều cặp đôi và gia đình, việc theo dõi các khoản chi tiêu hằng ngày lại thường gây ra không ít bất hòa. Một người thường phải gánh trách nhiệm ghi chép sổ sách thủ công trong khi người còn lại cảm thấy đứng ngoài cuộc, hoặc các khoản chi bằng tiền mặt nhỏ lẻ dễ dàng biến mất không vết tích, tạo ra những khoảng trống khó giải thích trong ngân sách cuối tháng.
Bí quyết để quản lý chi tiêu gia đình bền vững không nằm ở việc ghi chép tỉ mỉ từng ly cà phê hay giao dịch nhỏ nhặt vào một hệ thống quá phức tạp. Thay vào đó, chìa khóa nằm ở việc thiết lập các danh mục rõ ràng, lựa chọn mô hình đóng góp công bằng, hình thành thói quen ghi chép đơn giản và tôn trọng sự tự chủ tài chính của mỗi người. Hướng dẫn này sẽ đưa ra các phương pháp thực tế giúp bạn quản lý tài chính gia đình hiệu quả mà không tốn hàng giờ làm việc thủ công.
Mô hình 3 hũ ngân sách cho chi tiêu chung
Trước khi chọn công cụ hay ghi chép mua sắm hằng ngày, hãy cùng nhau ngồi lại để phân loại dòng tiền trong gia đình. Việc gộp chung mọi giao dịch vào một quỹ duy nhất chỉ gây thêm bối rối. Chia chi tiêu thành ba hũ ngân sách riêng biệt sẽ mang lại sự rõ ràng và đồng thuận ngay lập tức.
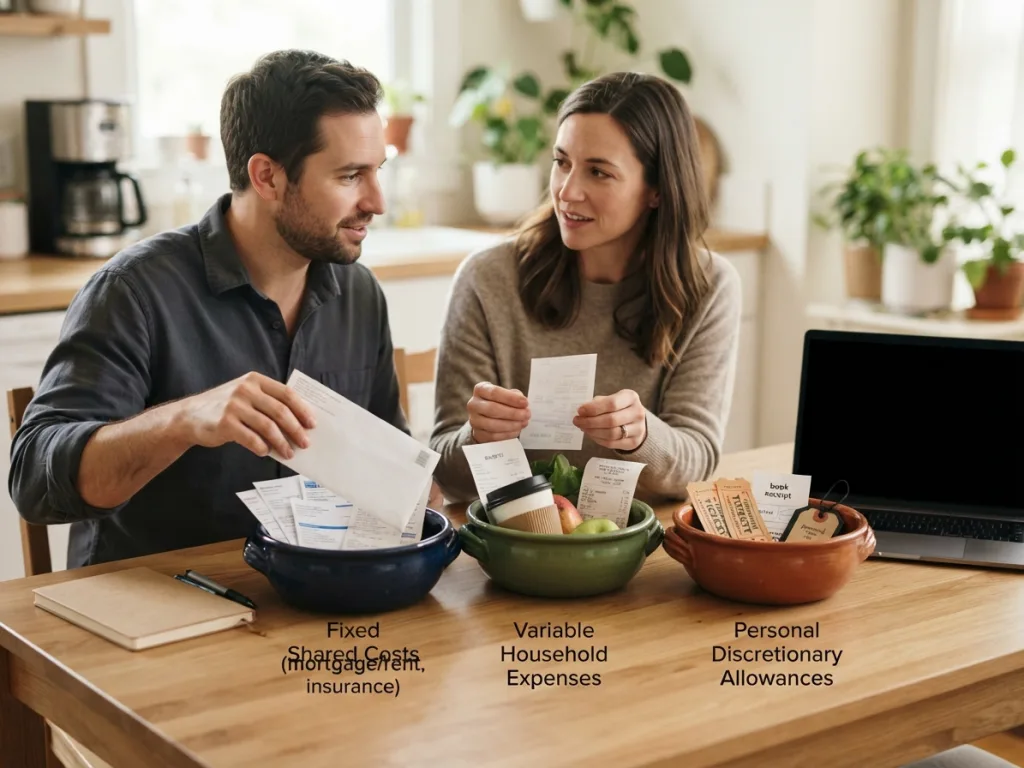
1. Chi phí cố định chung
Chi phí cố định chung là các khoản chi bắt buộc, lặp lại hằng tháng để duy trì sinh hoạt gia đình. Vì các khoản này mang tính dự đoán cao, bạn chỉ cần tính toán một lần mà không tốn nhiều công sức theo dõi liên tục.
- Nhà ở: Tiền thuê nhà hoặc tiền trả góp ngân hàng, thuế tài sản và bảo hiểm nhà ở.
- Điện nước & dịch vụ: Tiền điện, nước, gas, internet và phí vệ sinh.
- Cam kết định kỳ: Học phí cho con, tiền giữ trẻ, bảo hiểm xe và các gói dịch vụ dùng chung của gia đình.
2. Chi phí sinh hoạt linh hoạt
Chi phí sinh hoạt linh hoạt là các khoản chi vận hành hằng ngày có thể thay đổi tùy thuộc vào nhu cầu và mức tiêu dùng của gia đình. Nhóm này cần được theo dõi thường xuyên để đảm bảo không vượt quá hạn mức mục tiêu.
- Đi chợ & nhu yếu phẩm: Thực phẩm, đồ dùng lau dọn nhà cửa và đồ vệ sinh cá nhân.
- Di chuyển: Tiền xăng xe dùng chung, vé xe công cộng, phí gửi xe và bảo dưỡng xe định kỳ.
- Giải trí chung: Các bữa ăn tiệm của gia đình, dã ngoại cuối tuần, xem phim và quỹ tiết kiệm du lịch chung.
3. Hạn mức chi tiêu cá nhân
Hạn mức chi tiêu cá nhân (thường gọi là "quỹ tự do") là khoản tiền riêng dành cho mỗi thành viên. Khoản tiền này có thể chi tiêu tùy ý mà không cần giải thích, xin phép hay báo cáo chi tiết với các thành viên khác.
- Sở thích cá nhân, chơi game hoặc thiết bị công nghệ chuyên dụng.
- Trang phục, giày dép và chăm sóc cá nhân.
- Ăn uống riêng, cà phê cá nhân hoặc quà tặng bạn bè.
Thống nhất quy tắc cho các khoản chi mập mờ
Bất đồng thường nảy sinh từ các khoản chi nằm ở ranh giới giữa cá nhân và chung. Chẳng hạn, ly cà phê chiều là chi phí chung hay cá nhân? Mua một thiết bị nhà bếp mới thuộc về đồ dùng gia đình hay sở thích cá nhân? Việc thống nhất quy tắc rõ ràng ngay từ đầu sẽ giúp tránh những tranh cãi nhỏ nhặt khi kiểm tra ngân sách hằng tuần.
Lựa chọn mô hình đóng góp chi phí công bằng
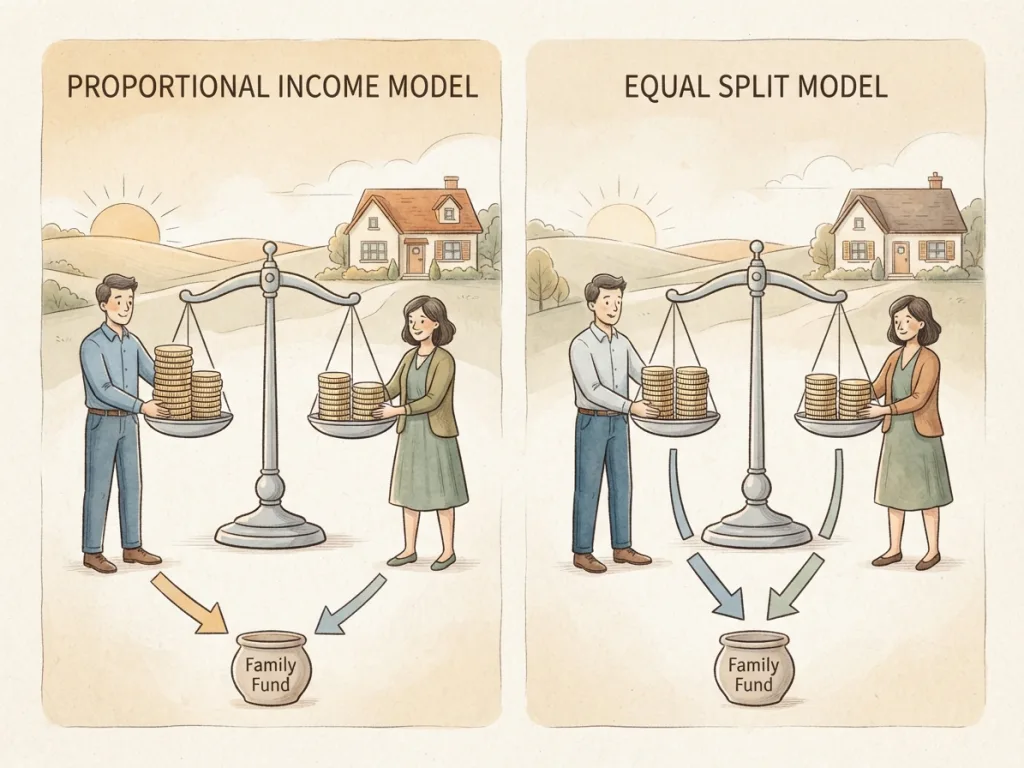
Cách một gia đình đóng góp cho các quỹ chung phụ thuộc vào thu nhập của hai người, mục tiêu tài chính và sở thích cá nhân. Có ba mô hình đóng góp phổ biến và hiệu quả cho các gia đình hiện đại.
| Mô hình đóng góp | Cách thức hoạt động | Phù hợp nhất với | Ưu điểm chính |
|---|---|---|---|
| Chia đều (50/50) | Cả hai người đóng góp số tiền bằng nhau vào các quỹ chi phí cố định và linh hoạt. | Các cặp đôi có thu nhập ròng tương đương và trách nhiệm tài chính ngang nhau. | Đơn giản, dễ tính toán và quản lý. |
| Chia theo tỷ lệ thu nhập | Mức đóng góp được tính theo phần trăm thu nhập của mỗi người trên tổng thu nhập gia đình. | Gia đình có sự chênh lệch thu nhập đáng kể giữa hai người. | Đảm bảo sự công bằng tương đối và chia sẻ áp lực tài chính. |
| Gộp chung quỹ gia đình (Hỗn hợp) | Toàn bộ thu nhập được đưa vào quỹ chung trước; phần còn lại chia đều thành hạn mức cá nhân. | Các cặp vợ chồng đã thống nhất hoàn toàn mục tiêu tài chính dài hạn. | Tối đa hóa tiến độ đạt mục tiêu tiết kiệm và tài chính chung. |
Dù lựa chọn mô hình nào, việc tách biệt quỹ sinh hoạt chung với khoản chi tiêu cá nhân là yếu tố then chốt để giữ gìn sự hòa thuận lâu dài.
Ghi chép giao dịch tiền mặt và hóa đơn giấy tức thì
Một trong những nguyên nhân chính khiến việc quản lý chi tiêu gia đình thất bại là "hố đen hóa đơn". Hóa đơn giấy từ chợ, cửa hàng tạp hóa hoặc các khoản chi bằng tiền mặt thường bị nhét vào túi quần áo rồi quên bặt, dẫn đến chênh lệch ngân sách vào cuối tháng.
Xóa bỏ "hố đen hóa đơn" vào cuối tháng
Cố gắng nhớ lại mọi khoản chi tiền mặt hay hóa đơn giấy khi tổng kết cuối tháng là điều không thể. Trí nhớ con người rất dễ quên, dẫn đến việc thiếu hụt dữ liệu và gây cảm giác ức chế. Các khoản chi tiền mặt và hóa đơn giấy cần được ghi nhận ngay tại điểm bán, ngay sau khi giao dịch phát sinh.
Sử dụng quy trình nhập liệu tối giản
Ghi chép chi tiêu chỉ nên mất vài giây thay vì vài phút. Ứng dụng các quy trình nhập liệu hiện đại giúp giảm đáng kể công sức ghi chép hằng ngày:
- Quét hóa đơn bằng AI: Thay vì nhập từng mục thủ công, bạn có thể quét hóa đơn giấy bằng công nghệ trích xuất dữ liệu thông minh từ các ứng dụng tiện ích như MyMoney.