Cách quản lý chi tiêu khi thu nhập không ổn định: Hướng dẫn chi tiết cho freelancer
Thu nhập biến động hàng tháng không có nghĩa là bạn phải quản lý tài chính bằng cách "đoán mò". Cùng tìm hiểu cách duy trì dòng tiền ổn định, trích quỹ thuế ngay từ đầu và tự trả lương cho bản thân mỗi tháng.
Khi thu nhập của bạn thay đổi theo từng tháng, các lời khuyên tài chính truyền thống thường tỏ ra hoàn toàn bất khả thi. Các phương pháp lập ngân sách thông thường thường mặc định bạn nhận một khoản lương cố định vào ngày 1 và ngày 15 hàng tháng. Nhưng nếu bạn làm công việc tự do (freelancer), nhận dự án theo hợp đồng, tư vấn chuyên môn hay làm kinh doanh hưởng hoa hồng, số dư tài khoản ngân hàng của bạn trông giống một chiếc tàu siêu tốc hơn là một đường thẳng êm đềm.
Dòng tiền trồi sụt bất thường này rất dễ dẫn đến chu kỳ "được mùa - mất mùa" (feast-or-famine) đầy rủi ro. Vào những tháng thu nhập cao, bạn rất dễ chi tiêu quá tay vì thấy tài khoản rủng rỉnh. Đến khi tháng thấp điểm ập tới, việc trang trải các chi phí cơ bản như tiền nhà, khoản nợ tối thiểu hay tiền thuế đột ngột gây ra áp lực khổng lồ. Bí quyết để quản lý chi tiêu khi thu nhập không ổn định không nằm ở việc đoán xem tháng sau bạn kiếm được bao nhiêu—mà là xây dựng một hệ thống ưu tiên linh hoạt để quản lý số tiền bạn đang có trong tay, đồng thời san phẳng những đỉnh cao và khoảng trống thu nhập hàng tháng.
Thách thức khi thu nhập thất thường: Vì sao ngân sách truyền thống thất bại
Ngân sách cố định truyền thống thường bắt đầu bằng một con số doanh thu ấn tượng ở đầu bảng tính, rồi phân bổ chính xác con số đó vào các danh mục chi tiêu. Khi thu nhập biến động mạnh, tiếp cận này nhanh chóng sụp đổ vì hai lý do:
- Lệch pha thời gian: Bạn có thể phải thanh toán các khoản cố định như tiền thuê nhà hay phần mềm làm việc vào ngày mùng 1, nhưng hóa đơn từ khách hàng có thể phải đến ngày 25 mới được thanh toán.
- Lạc quan thái quá: Lập kế hoạch chi tiêu dựa trên thu nhập trung bình sẽ khiến bạn cực kỳ tổn thương mỗi khi thu nhập giảm xuống dưới mức trung bình đó trong hai tháng liên tiếp.
Để đạt được sự ổn định tài chính mà không có mức lương cố định, bạn cần thay đổi tư duy: hãy lập ngân sách quản lý dòng tiền dựa trên thứ tự ưu tiên của chi phí thay vì những dự báo thu nhập đầy lạc quan.
Bước 1: Tính toán thu nhập đáy và ngân sách duy trì tối thiểu
Trước khi quyết định có thể chi bao nhiêu cho lối sống hay sở thích cá nhân, bạn cần xác định rõ nhu cầu tài chính tối thiểu tuyệt đối của mình.
Xác định mức thu nhập đáy (Baseline Income Floor)
Hãy nhìn lại tổng thu nhập của bạn trong 6 đến 12 tháng qua. Tìm ra duy nhất một tháng có thu nhập thấp nhất trong khoảng thời gian đó. Hoặc bạn cũng có thể tính trung bình cộng của 3 tháng thấp nhất. Con số này chính là Thu nhập đáy (Baseline Income Floor) của bạn. Xây dựng ngân sách hàng ngày dựa trên con số an toàn này sẽ đảm bảo các nhu cầu sống thiết yếu của bạn luôn được đáp ứng ngay cả trong những giai đoạn công việc ế ẩm nhất.
Xác định các chi phí duy trì sinh hoạt thiết yếu
Tiếp theo, hãy lập một ngân sách duy trì tối thiểu. Danh mục này chỉ bao gồm các chi phí bắt buộc để gia đình bạn hoạt động bình thường và đúng cam kết:
- Nhà ở: Tiền thuê nhà hoặc tiền trả góp ngân hàng.
- Tiện ích & Nhu yếu phẩm: Tiền điện, nước, internet, cước di động cơ bản và thực phẩm thiết yếu.
- Cam kết quan trọng: Phí bảo hiểm sức khỏe và các khoản trả nợ tối thiểu.
- Chi phí duy trì công việc: Gói phần mềm cốt lõi hoặc chi phí di chuyển cần thiết để tiếp tục tạo ra thu nhập.
Lấy thu nhập đáy trừ đi các chi phí duy trì tối thiểu sẽ cho bạn biết chính xác mô hình công việc của bạn tạo ra bao nhiêu "khoảng thở" an toàn trong những giai đoạn khó khăn.
Bước 2: Tạo tài khoản đệm thu nhập để tự trả lương cố định
Cách hiệu quả nhất để xóa bỏ căng thẳng về dòng tiền là tách biệt số tiền thu về từ các hợp đồng với số tiền bạn chi tiêu hàng ngày. Bạn có thể thực hiện điều này bằng cách thiết lập một Tài khoản đệm thu nhập (Income Buffer Account).
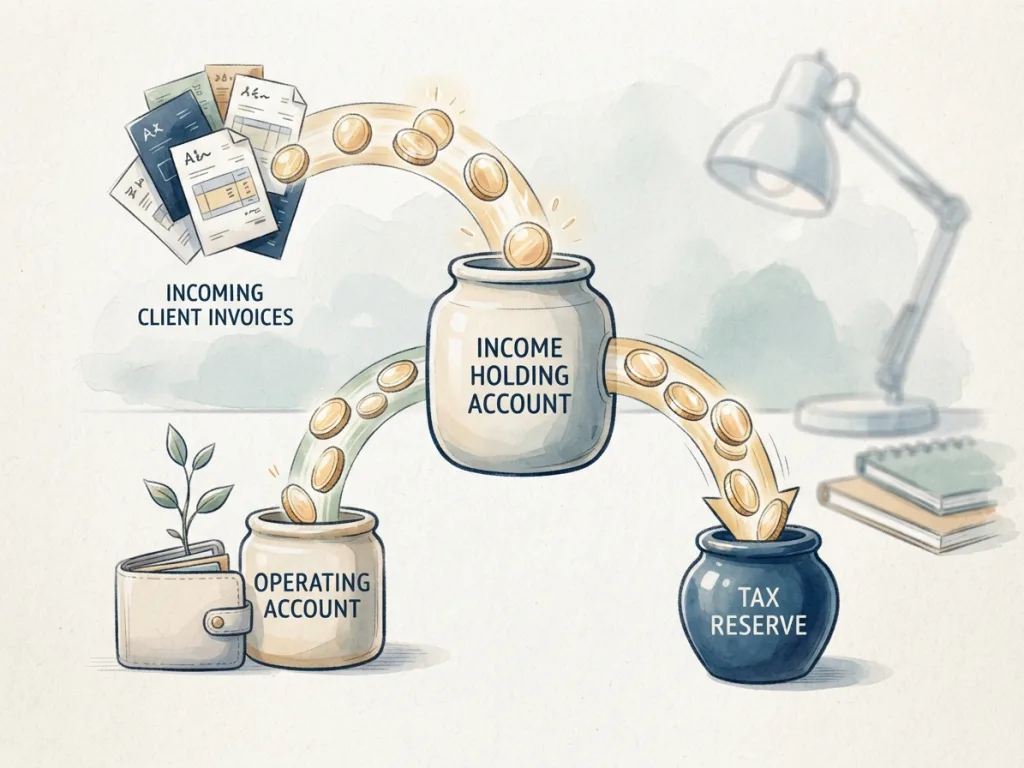
Thay vì nộp thẳng tiền thanh toán của khách hàng vào tài khoản chi tiêu chính, hãy chuyển toàn bộ tiền thu nhập vào tài khoản đệm công việc riêng biệt này. Vào một ngày cố định trong tháng (ví dụ: ngày 1 hàng tháng), hãy chuyển một khoản tiền cố định đã tính toán trước—tức mức "lương" cơ bản từ ngân sách tối thiểu—vào tài khoản chi tiêu cá nhân của bạn.
Cấu trúc này tách rời thói quen chi tiêu của bạn khỏi ngày thanh toán hóa đơn của khách hàng, tạo ra một khoản "lương" giả định ổn định hệt như nhau mỗi tháng, bất kể thu nhập thực tế biến động ra sao.
Bước 3: Áp dụng chiến lược phân bổ ngân sách theo thứ tự ưu tiên
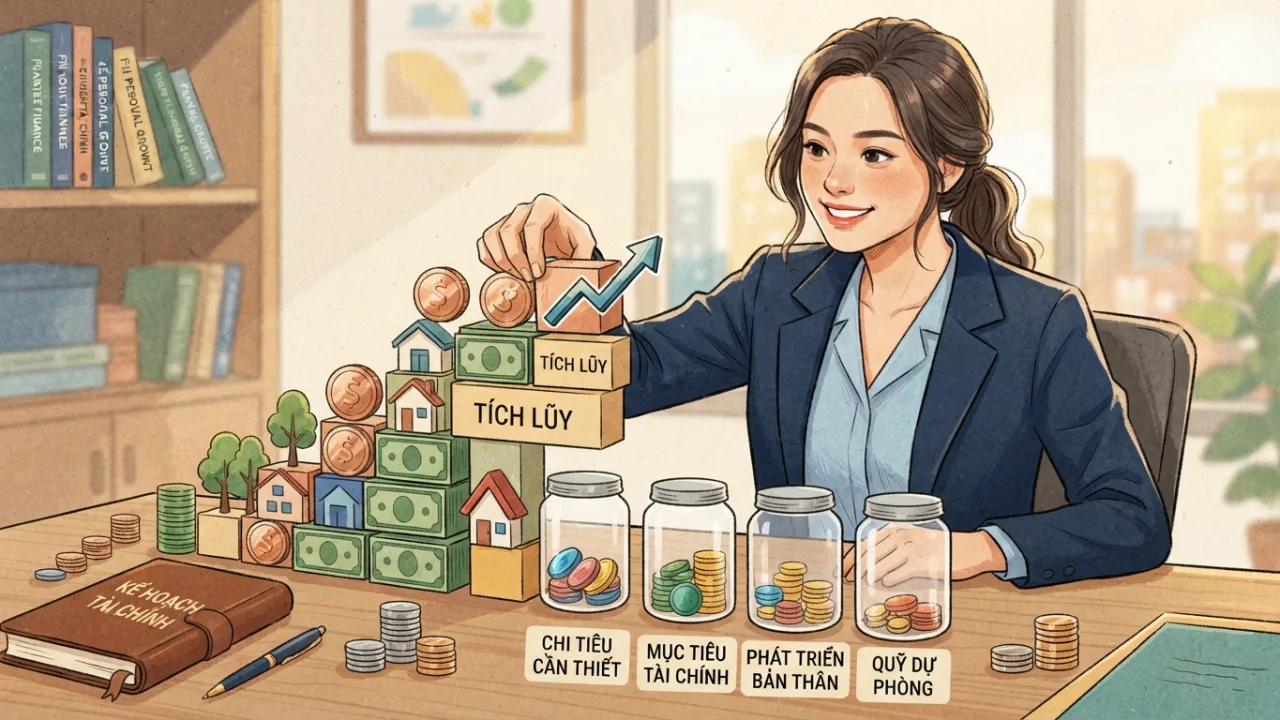
Khi tiền về tài khoản đệm, hãy phân bổ từng đồng một cách có mục đích theo thứ tự ưu tiên trước khi bắt đầu chi tiêu.
| Tầng phân bổ | Mục tiêu sử dụng | Ví dụ danh mục |
|---|---|---|
| Quy tắc 0 (Ngay lập tức) | Trích lập quỹ thuế | Thuế thu nhập cá nhân / thuế kinh doanh ước tính (25%–30%) |
| Tầng 1 | Nhu cầu sinh hoạt thiết yếu | Tiền nhà, điện nước, thực phẩm cơ bản, trả nợ tối thiểu |
| Tầng 2 | Quỹ tích lũy & Mục tiêu dài hạn | Gia hạn phần mềm hàng năm, dự phòng thuế, tiết kiệm hưu trí |
| Tầng 3 | Lối sống & Giải trí | Ăn uống bên ngoài, du lịch, giải trí, mua sắm không thiết yếu |
Quy tắc 0: Trích lập quỹ thuế ngay lập tức
Người làm việc tự do hay cá nhân kinh doanh không được tự động khấu trừ thuế từ tiền lương. Ngay khi tiền thanh toán hóa đơn về tài khoản đệm, hãy chuyển ngay 25% đến 30% vào một Tài khoản dự phòng thuế riêng biệt. Coi việc trích thuế là bước số 0 không thể thương lượng sẽ giúp bạn tránh khỏi gánh nặng thuế nghiêm trọng vào cuối năm.
Tầng 1: Chi phí sinh hoạt tối thiểu thiết yếu
Cấp vốn cho ngân sách duy trì sinh hoạt hàng tháng trước tiên. Những chi phí này có ưu tiên tuyệt đối so với bất kỳ khoản chi tiêu tùy ý hay mục tiêu tài chính phụ nào.
Tầng 2: Các quỹ tích lũy (Sinking Funds) và mục tiêu dài hạn
Khi các chi phí thiết yếu đã được đáp ứng đầy đủ, hãy phân bổ tiền vào các quỹ tích lũy (sinking funds). Quỹ tích lũy là các danh mục tiết kiệm dành cho những nghĩa vụ tài chính định kỳ không diễn ra hàng tháng, như bản quyền phần mềm hàng năm, nâng cấp thiết bị, phí bảo hiểm nghề nghiệp hoặc tài khoản hưu trí dài hạn.
Tầng 3: Chi tiêu lối sống và giải trí có giới hạn
Chỉ sau khi Tầng 1 và Tầng 2 đã hoàn tất, dòng tiền còn lại mới được chảy vào các danh mục tự do như ăn uống hàng quán, giải trí hay mua sắm. Khi quản lý chi tiêu với thu nhập không ổn định, khoản chi cho lối sống cần linh hoạt—mở rộng vừa phải trong những tháng khấm khá và tự động thu hẹp vào những tháng thắt chặt.
Bước 4: Xử lý tháng thu nhập cao vs. tháng thu nhập thấp
Quản lý nguồn thu biến động đòi hỏi các quy trình xử lý riêng biệt tùy thuộc vào việc dòng tiền hiện tại vượt quá hay thấp hơn kỳ vọng cơ bản.
Quy trình tháng thu nhập cao: Phân bổ phần thặng dư
Khi các dự án dồn về và thu nhập tháng vượt xa mức lương cơ bản, hãy coi số tiền thừa là nguồn dự trữ cho các tháng sau chứ không phải tiền chi tiêu tự do:
- Lấp đầy tài khoản đệm thu nhập: Chuyển tiền thặng dư vào tài khoản đệm cho đến khi bạn tích lũy đủ 1 đến 3 tháng chi phí sinh hoạt cơ bản.
- Cấp vốn cho các quỹ tích lũy: Nộp trước cho các chi phí không cố định hàng tháng đã biết (như bảo hiểm hàng năm hoặc thuế ước tính).
- Đẩy nhanh mục tiêu tài chính: Dùng phần thừa còn lại để trả bớt nợ hoặc đầu tư dài hạn.
- Thưởng bản thân có giới hạn: Cho phép bản thân hưởng một tỷ lệ thưởng nhỏ đã định trước (ví dụ: 10% phần thặng dư) để giải trí cá nhân, đồng thời giữ lại toàn bộ phần còn lại.
Quy trình tháng thu nhập thấp: Rút tiền an toàn từ tài khoản đệm
Khi số lượng hợp đồng giảm hoặc dự án tạm dừng, đừng hoảng loạn hay tìm đến nợ tín dụng. Hãy chuyển tiền trực tiếp từ Tài khoản đệm thu nhập sang tài khoản chi tiêu hàng ngày để bù đắp khoản thiếu hụt cho vừa đủ mức lương cơ bản cố định. Nhờ đã tích lũy trong những tháng thu nhập cao, mức sống và lịch thanh toán hóa đơn của bạn vẫn hoàn toàn giữ vững.
Bước 5: Theo dõi dòng tiền và quản lý đa tài khoản hiệu quả
Thực thi chiến lược tài chính thu nhập biến động đòi hỏi bạn phải nắm rõ số tiền của mình đang nằm ở đâu. Việc cố gắng quản lý quỹ thuế, quỹ đệm và ngân sách thiết yếu chung trong một số dư duy nhất sẽ nhanh chóng dẫn đến nhầm lẫn.
Để duy trì kiểm soát mà không mất hàng giờ ghi chép thủ công phức tạp, hãy sử dụng các công cụ quản lý tài chính chuyên dụng để tối ưu quy trình:
- Tổ chức nhiều tài khoản: Thiết lập và theo dõi các số dư ảo rõ ràng—như "Tài khoản dự phòng thuế", "Tài khoản đệm thu nhập" và "Tài khoản chi tiêu hàng ngày"—trên công cụ quản lý cá nhân như MyMoney. Việc phân tách tiền theo từng số dư tài khoản riêng biệt giúp loại bỏ lầm tưởng rằng tiền thuế dự phòng có thể mang đi chi tiêu.
- Xác định mức chi tiêu cơ bản: Đánh giá dữ liệu chi tiêu lịch sử bằng tính năng Budgets (Ngân sách) và Reports (Báo cáo) trực quan. Nhìn rõ thói quen chi tiêu trong 6 đến 12 tháng giúp bạn dễ dàng đặt ra mức thu nhập đáy thực tế.
- Ghi nhận hóa đơn và thu chi nhanh chóng: Người làm tự do di chuyển nhiều thường bỏ lỡ các khoản chi nhỏ hoặc quên chi phí tiền mặt. Các công cụ như AI Quick Entry (Nhập liệu nhanh AI) giúp chuẩn bị bản nháp giao dịch từ câu lệnh tự nhiên (bạn kiểm tra lại trước khi xác nhận), và AI Receipt Scanner (Quét hóa đơn AI) tự động trích xuất thông tin hóa đơn giấy vào quy trình chỉnh sửa để bạn xác nhận trước khi lưu.
- Duy trì truy cập ngoại tuyến: Quản lý tài chính tin cậy cần hoạt động mọi lúc mọi nơi. Với tính năng Offline-first tracking and sync (Ghi chép ưu tiên ngoại tuyến & đồng bộ), bạn có thể kiểm tra số dư và ghi nhận chi phí thuế bất kể có kết nối mạng hay không.
Các sai lầm phổ biến khi quản lý chi tiêu thu nhập không ổn định
Ngay cả kế hoạch bài bản nhất cũng có thể sụp đổ nếu mắc phải những sai lầm vận hành phổ biến sau:
- Nhầm lẫn tài khoản đệm với quỹ khẩn cấp: Tài khoản đệm thu nhập giúp san bằng sự trồi sụt dự đoán được của doanh thu. Trong khi đó, Quỹ khẩn cấp chỉ dành riêng cho các sự cố bất ngờ nghiêm trọng, như sự cố sức khỏe hoặc hỏng hóc thiết bị làm việc. Trộn lẫn hai quỹ này sẽ khiến bạn gặp rủi ro lớn khi khủng hoảng thực sự xảy ra.
- Coi thu nhập thặng dư là tiền tiêu tự do: Chi tiêu hết sạch số tiền kiếm được trong các tháng đỉnh điểm sẽ đẩy bạn vào trạng thái căng thẳng tột độ khi các tháng thấp điểm đến. Tiền thặng dư là thuộc về các tháng tương lai và nghĩa vụ thuế.
- Trì hoãn tính toán tiền thuế: Chờ đến hạn quyết toán thuế mới tính tiền thuế thu nhập cá nhân sẽ dẫn đến các khoản phạt không đáng có và khủng hoảng dòng tiền đột ngột. Luôn trích phần trăm thuế ước tính ngay khi nhận được thanh toán.
Câu hỏi thường gặp (FAQ)
Nếu thu nhập của tôi giảm xuống dưới mức thu nhập đáy thì sao?
Nếu thu nhập giảm dưới mức đáy trong nhiều tháng liên tiếp và tài khoản đệm đã cạn kiệt, hãy ngay lập tức chuyển sang ngân sách duy trì tối thiểu. Cắt giảm hoàn toàn các chi phí Tầng 3 không thiết yếu và giảm bớt các quỹ tích lũy cho đến khi doanh thu từ khách hàng phục hồi hoặc có hợp đồng mới.
Freelancer nên trích bao nhiêu phần trăm thu nhập cho thuế mỗi tháng?
Tùy thuộc vào quy định thuế tại địa phương, người làm việc tự do thường trích khoảng 25% đến 30% tổng thu nhập để trang trải thuế thu nhập và các nghĩa vụ liên quan. Hãy tham vấn chuyên gia tư vấn thuế tại địa phương để xác định tỷ lệ chính xác phù hợp với khung thu nhập của bạn.
Tôi có nên dùng thu nhập trung bình hàng tháng thay vì thu nhập đáy không?
Sử dụng thu nhập trung bình hàng tháng mang lại rủi ro cao hơn. Nếu thu nhập hàng tháng của bạn biến động mạnh (ví dụ: 80 triệu đồng vào tháng cao điểm và 20 triệu đồng vào tháng thấp điểm), con số trung bình có thể là 50 triệu đồng. Nếu gặp 2 tháng liên tiếp chỉ kiếm được 20 triệu đồng, bạn sẽ đối mặt với tình trạng thiếu hụt tiền mặt nghiêm trọng. Lập kế hoạch dựa trên tháng thu nhập thấp nhất mang lại sự ổn định tối đa.
Làm chủ dòng tiền biến động của bạn ngay hôm nay
Quản lý chi tiêu khi thu nhập không ổn định không đòi hỏi bạn phải có thu nhập cố định, mà đòi hỏi một quy trình quản lý cố định. Bằng cách xác định mức thu nhập đáy, thiết lập tài khoản đệm thu nhập, trích lập tiền thuế ngay lập tức và tuân thủ mô hình phân bổ ưu tiên, bạn hoàn toàn có thể loại bỏ áp lực tài chính. Bạn sẽ làm chủ hoàn toàn đồng tiền của mình—biến những đỉnh cao thu nhập thời vụ thành sự ổn định tài chính dài hạn.