Danh mục chi tiêu cá nhân: Hướng dẫn nhập môn giúp quản lý tiền hiệu quả
Tìm hiểu cách phân loại chi tiêu với các danh mục chi tiêu cá nhân thực tế. Khám phá các mô hình quản lý ngân sách linh hoạt và mẹo kiểm soát tài chính đơn giản, hiệu quả.
Tại sao danh mục chi tiêu lại quan trọng (và sai lầm thường gặp)
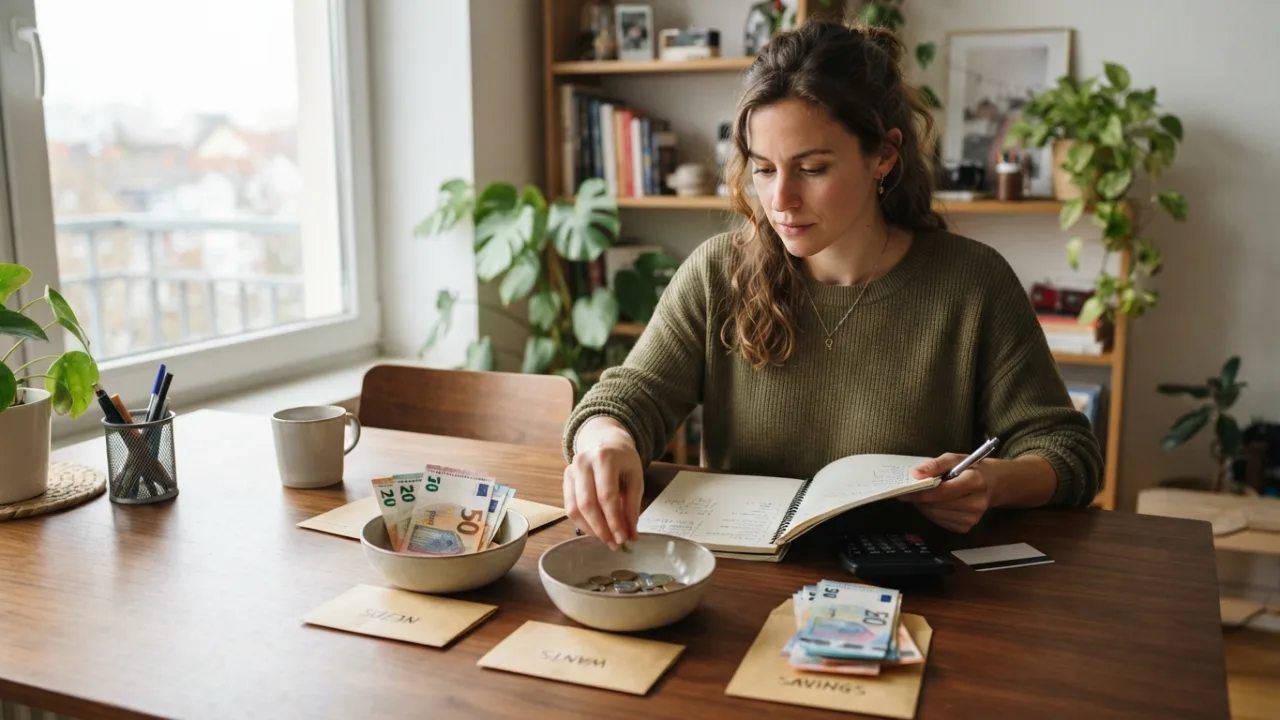
Khi bắt đầu xây dựng thói quen tài chính, việc phân loại giao dịch thành các danh mục chi tiêu cá nhân rõ ràng là một trong những bước đi hiệu quả nhất. Các danh mục sẽ biến lịch sử giao dịch rối rắm thành những thông tin chi tiết đầy ý nghĩa về dòng tiền. Chúng giúp bạn trả lời hai câu hỏi quan trọng: Tiền của mình thực sự đi đâu mỗi tháng? và Mình có thể cắt giảm chi tiêu ở đâu mà không cảm thấy quá thiếu thốn?
Tuy nhiên, nhiều người mới bắt đầu thường mắc một sai lầm phổ biến: tải về một bảng tính hoặc mẫu ngân sách có tới 50-60 dòng chi tiết đến mức vụn vặt. Việc theo dõi từng khoản riêng biệt như giấy ăn, cà phê ngon, vé xem phim hay tiệm giặt là sẽ tạo ra rào cản rất lớn. Chỉ sau vài tuần, sự mệt mỏi vì phân loại sẽ xuất hiện, việc ghi chép bị trì hoãn và toàn bộ kế hoạch tài chính bị bỏ dở.
Một cấu trúc danh mục thành công là sự cân bằng giữa chi tiết và đơn giản. Nó cần đủ rõ ràng để định hướng cho các quyết định tài chính thông minh, nhưng không bắt bạn phải mất cả giờ đồng hồ phân loại thủ công mỗi tối.
Lựa chọn mô hình quản lý ngân sách phù hợp
Không có một danh sách danh mục chung nào phù hợp cho tất cả mọi người. Cấu trúc lý tưởng phụ thuộc vào lối sống, quy mô gia đình và ưu tiên tài chính của bạn. Các chuyên gia tài chính cá nhân thường chia chiến lược phân loại thành ba mô hình chính:
1. Mô hình 3 nhóm (Quy tắc 50/30/20)
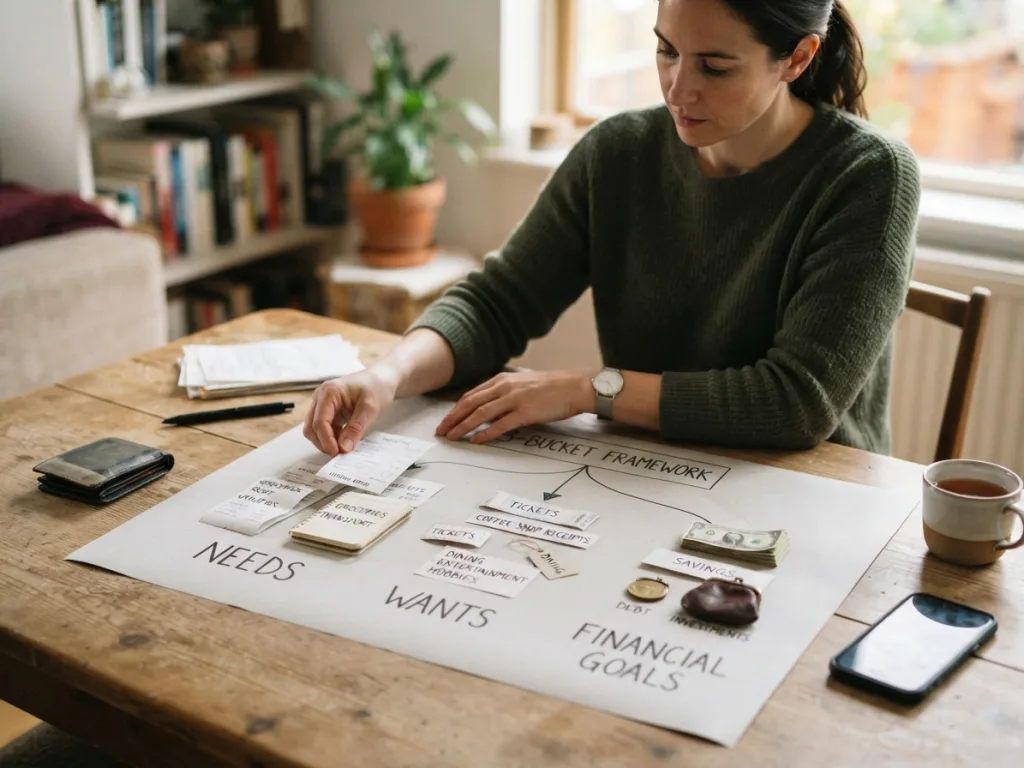
Được biết đến như một khung chuẩn đơn giản dựa trên thu nhập ròng, phương pháp này chia toàn bộ chi tiêu thành ba nhóm lớn:
- Nhu cầu thiết yếu (50%): Các khoản chi bắt buộc cho sinh hoạt và cam kết hợp đồng, chẳng hạn như tiền thuê nhà, thực phẩm cơ bản, hóa đơn điện nước và khoản trả nợ tối thiểu.
- Sở thích cá nhân (30%): Các lựa chọn lối sống không bắt buộc, bao gồm ăn uống tiệm, giải trí, đăng ký dịch vụ xem phim/nhạc và sở thích riêng.
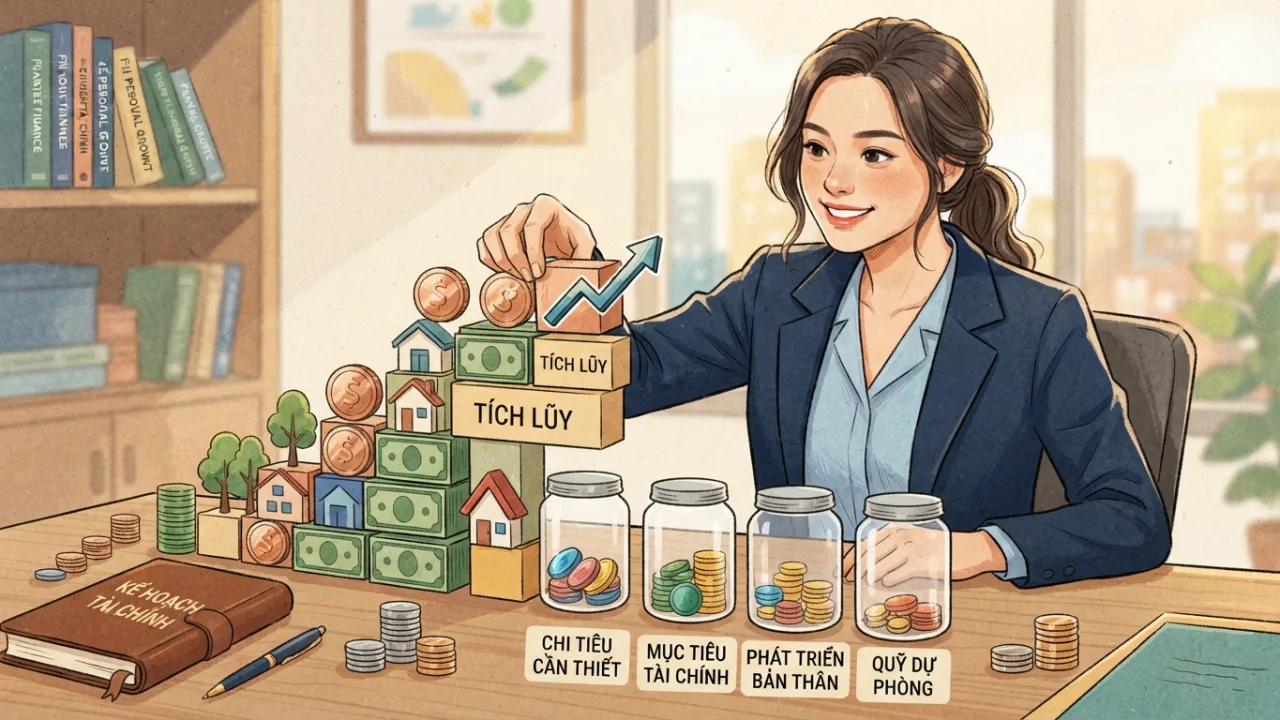
- Tiết kiệm & Mục tiêu tài chính (20%): Trích lập quỹ khẩn cấp, đầu tư hưu trí và trả nợ nhanh hơn mức tối thiểu.
2. Chi phí Cố định vs. Biến đổi vs. Quỹ dự chi (Sinking Funds)
Mô hình này phân loại chi tiêu dựa trên mức độ dự đoán được của dòng tiền ra:
- Chi phí cố định: Các hóa đơn định kỳ hàng tháng với số tiền cố định, dễ dự đoán (ví dụ: tiền thuê nhà, tiền vay mua nhà, phí bảo hiểm).
- Chi phí biến đổi: Các khoản chi bắt buộc hàng tháng nhưng số tiền biến động theo nhu cầu sử dụng (ví dụ: tiền chợ, xăng xe, tiền điện).
- Quỹ dự chi (Chi phí không định kỳ): Các khoản chi chắc chắn sẽ phát sinh nhưng không theo tháng, được chia nhỏ thành khoản tiết kiệm hàng tháng (ví dụ: phí đăng kiểm xe hàng năm, thuế theo quý, mua sắm lễ tết).
3. Mô hình theo Chủ đề Lĩnh vực Sống
Phương pháp này sử dụng từ 10 đến 20 danh mục rộng được nhóm theo các lĩnh vực chính trong cuộc sống. Nó giúp bạn nhìn rõ các thói quen cụ thể mà không gặp phải sự mệt mỏi do theo dõi quá chi tiết.
Ma trận chiến lược phân loại chi tiêu
| Chiến lược | Ưu điểm chính | Đánh đổi chính |
|---|---|---|
| 3 nhóm (50/30/20) | Cực kỳ đơn giản; tốn ít công sức duy trì. | Rất rộng; khó chỉ ra chính xác khu vực lãng phí. |
| Ngân sách bằng 0 (ZBB) | Khai thác tối đa quyền kiểm soát; phân bổ vai trò rõ ràng cho từng đồng. | Tốn thời gian; đòi hỏi theo dõi chủ động suốt cả tháng. |
| Cố định vs. Biến đổi | Làm rõ các chi phí nền tảng cốt lõi và nghĩa vụ bắt buộc. | Cần phân loại thủ công trong từng lĩnh vực lối sống. |
| Danh mục siêu chi tiết (40+) | Góc nhìn phân tích sâu về thói quen mua sắm cụ thể. | Rủi ro bỏ cuộc cao cho người mới do mệt mỏi vì phân loại. |
Các danh mục chi tiêu cá nhân cốt lõi và ví dụ
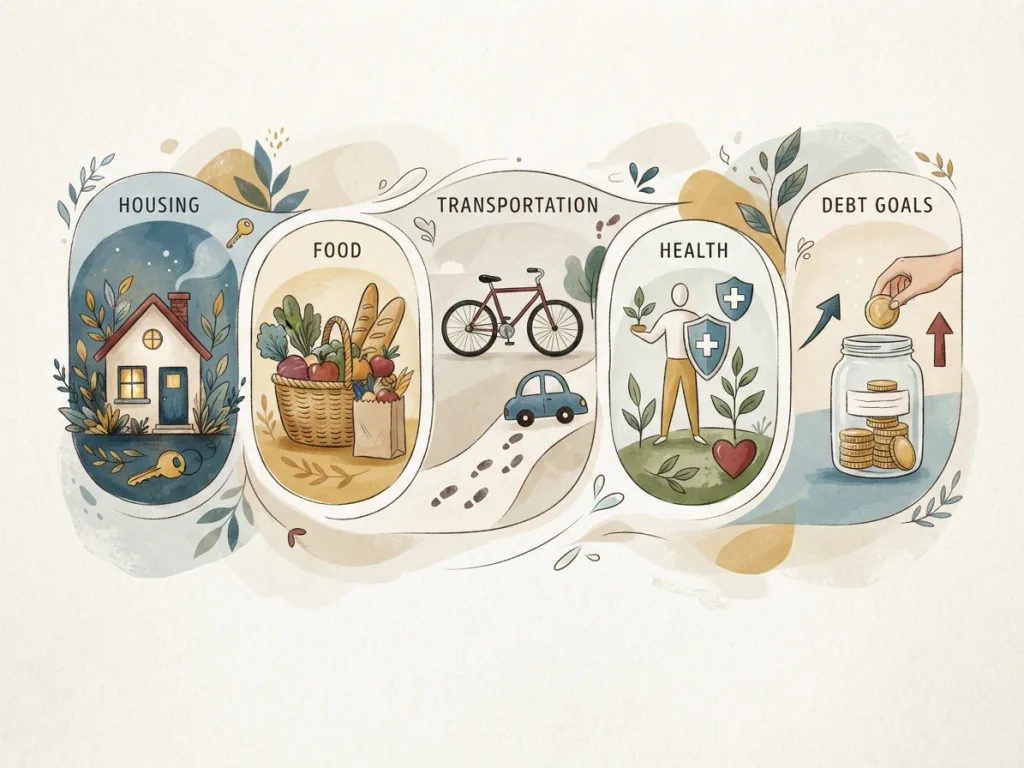
Nếu bạn thích một mô hình cân bằng theo chủ đề, các danh mục chính dưới đây sẽ bao quát hầu hết mọi khoản chi tiêu cá nhân trong khi vẫn giữ cho việc ghi chép đơn giản:
1. Nhà ở & Tiện ích
Nhà ở thường là khoản chi lớn nhất mỗi tháng. Việc tách biệt chi phí chỗ ở cơ bản và hóa đơn tiện ích khỏi khoản tiền tiêu xài linh hoạt là vô cùng quan trọng.
- Tiền thuê nhà hoặc tiền trả góp mua nhà
- Thuế bất động sản và phí quản lý chung cư
- Bảo trì và sửa chữa nhà cửa cơ bản
- Hóa đơn điện, nước, khí đốt và vệ sinh
- Cước điện thoại di động và internet gia đình
2. Ăn uống (Đi chợ/Siêu thị vs. Ăn ngoài)
Một trong những quy tắc tài chính giá trị nhất là luôn tách biệt tiền đi chợ nấu ăn với tiền ăn uống bên ngoài. Việc gộp chung tất cả vào một nhóm "Ăn uống" thường che khuất những khoản thất thoát lớn từ nhu cầu sở thích.
- Đi chợ / Siêu thị (Thiết yếu): Thực phẩm cơ bản, nguyên liệu nấu ăn tại nhà và đồ dùng sinh hoạt thiết yếu.
- Ăn ngoài (Sở thích): Nhà hàng, đồ ăn giao tận nơi, quán cà phê, tiệm bánh và quán bar.
3. Đi lại & Di chuyển
Dù bạn sở hữu xe cá nhân hay di chuyển bằng phương tiện công cộng, hãy nhóm các chi phí đi lại hàng ngày lại với nhau:
- Nhiên liệu (xăng/dầu) hoặc chi phí sạc xe điện
- Vé xe công cộng, tàu điện và cước xe công nghệ
- Bảo hiểm xe
- Bảo dưỡng xe định kỳ (thay dầu, xoay lốp)
4. Y tế & Sức khỏe
Chi phí chăm sóc sức khỏe thiết yếu nên được theo dõi riêng để đảm bảo sức khỏe luôn được ưu tiên hàng đầu trong dòng tiền hàng tháng:
- Chi phí đồng thanh toán bảo hiểm y tế, nha khoa, thị lực
- Thuốc theo đơn và vật tư y tế
- Khám chữa bệnh ngoài dự kiến hoặc chi phí khám định kỳ
5. Trả nợ & Mục tiêu tài chính
Quản lý nghĩa vụ nợ và tích lũy tài sản đòi hỏi sự chú ý liên tục. Các khoản trả nợ tối thiểu đóng vai trò như nhu cầu thiết yếu, trong khi các khoản trả thêm đóng vai trò như mục tiêu xây dựng tài sản:
- Khoản trả tối thiểu thẻ tín dụng, khoản vay sinh viên hoặc vay tiêu dùng
- Trích lập quỹ tiết kiệm khẩn cấp
- Đóng góp quỹ hưu trí hoặc tài khoản đầu tư
- Khoản trả gốc nợ gia tăng để xóa nợ sớm
6. Cá nhân & Lối sống
Danh mục này chứa các lựa chọn không bắt buộc, phản ánh sở thích và đời sống xã hội của bạn. Việc đặt ra hạn mức chi tiêu rõ ràng ở đây giúp bảo vệ mục tiêu tiết kiệm mà không làm mất đi niềm vui cuộc sống.
- Dịch vụ đăng ký số, ứng dụng xem phim/nghe nhạc và phần mềm
- Giải trí, vé xem ca nhạc và xem phim
- Sở thích riêng, phí phòng tập gym và hoạt động thể thao
- Trang phục và chăm sóc cá nhân
- Quà tặng và quyên góp từ thiện
7. Quỹ dự chi & Chi phí định kỳ
Quỹ dự chi ngăn các khoản chi không phát sinh hàng tháng trở thành những sự cố tài chính bất ngờ. Bằng cách chia chi phí hàng năm hoặc định kỳ cho 12, bạn sẽ tiết kiệm các khoản nhỏ dễ quản lý mỗi tháng vào từng nhóm riêng:
- Phí đăng kiểm và bảo trì xe hàng năm
- Phí bảo hiểm theo quý hoặc bán niên
- Quà tặng dịp lễ tết và ngân sách kỷ niệm hàng năm
- Tiết kiệm cho du lịch và nghỉ mát
Bạn thực sự cần bao nhiêu danh mục?
Đối với hầu hết người đi làm, gia đình và sinh viên, con số lý tưởng là khoảng từ 10 đến 20 danh mục tổng cộng. Giữ danh sách danh mục trong khoảng này giúp bạn có cái nhìn tài chính rõ ràng mà không biến việc ghi chép thủ công thành một công việc mệt mỏi.
Sức mạnh của Danh mục Dự phòng
Dù lập kế hoạch cẩn thận đến đâu, những chi phí nhỏ bất ngờ vẫn sẽ xảy ra. Một Danh mục Khoản chi khác hoặc Dự phòng nhỏ—thường chiếm từ 2% đến 5% tổng thu nhập hàng tháng—giúp hấp thụ các chi phí nhỏ khó đoán như phí trường học bị quên hay đồ sửa chữa nhỏ trong nhà. Lớp đệm này giữ cho ngân sách cốt lõi của bạn nguyên vẹn mà không cần phải điều chỉnh cấu trúc liên tục.
Những sai lầm phổ biến cần tránh khi lập ngân sách
- Coi sở thích như nhu cầu không thể thương lượng: Mặc dù internet là nhu cầu thời đại, nhưng gói cáp quang gigabit tốc độ cao nhất kết hợp với các gói xem phim cao cấp lại là lựa chọn xa xỉ. Hãy tách biệt nhu cầu nền tảng với việc nâng cấp lối sống.
- Bỏ qua các chi phí định kỳ: Quên các khoản gia hạn phần mềm hàng năm hoặc phí đăng kiểm xe sẽ buộc bạn phải rút tiền từ quỹ khẩn cấp hoặc quẹt thẻ tín dụng. Hãy dùng quỹ dự chi để dàn đều các chi phí này trong năm.
- Từ chối điều chỉnh danh mục theo thời gian: Cuộc sống luôn thay đổi. Hãy điều chỉnh các danh mục chi tiêu cá nhân khi bạn chuyển việc, chuyển nhà, đón thêm thành viên mới hoặc trả xong các khoản nợ lớn.
Đơn giản hóa việc theo dõi danh mục với công cụ hiện đại
Ngay cả một cấu trúc danh mục được thiết kế tốt cũng cần được cập nhật thường xuyên để phát huy hiệu quả. Việc ghi chép thủ công trên bảng tính có thể nhanh chóng trở thành gánh nặng, đặc biệt là khi phải phân loại nhiều giao dịch từ các tài khoản ngân hàng khác nhau.
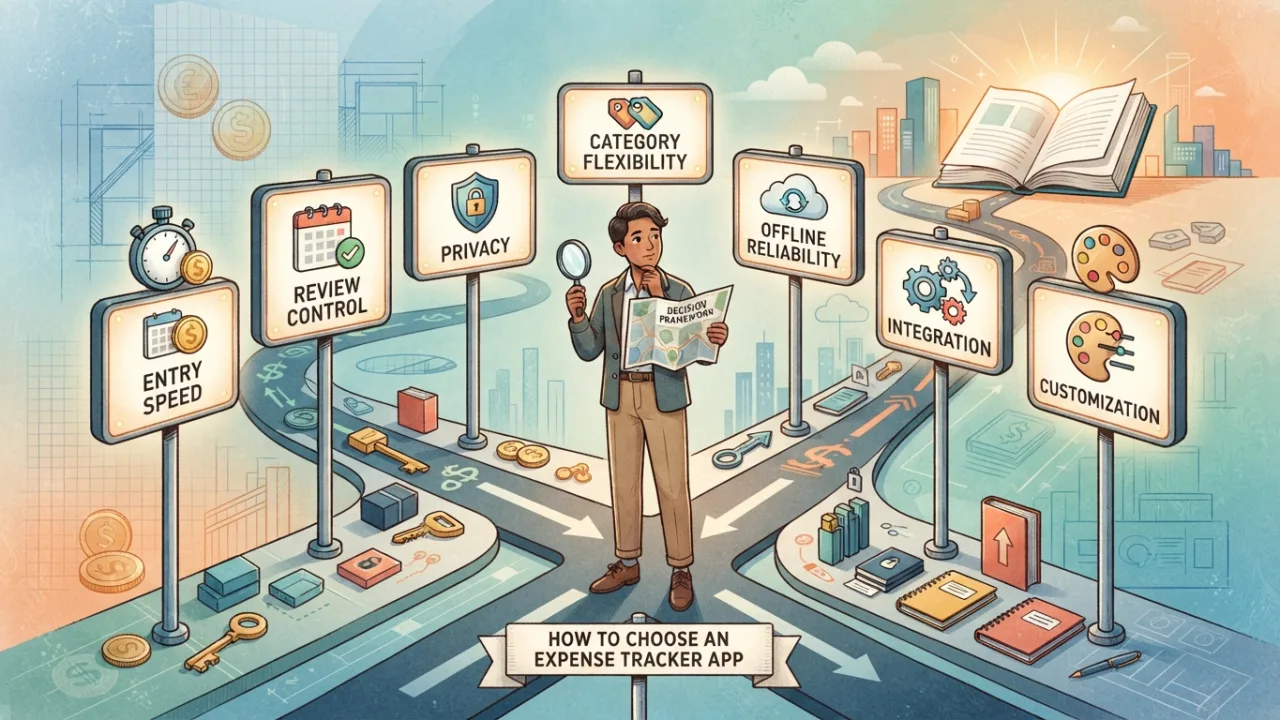
Các ứng dụng theo dõi chi tiêu hiện đại mang đến sự hỗ trợ thông minh giúp giảm đáng kể rào cản ghi chép trong khi bạn vẫn giữ toàn quyền kiểm soát. Được thiết kế xoay quanh nguyên tắc quản lý tiền hiệu quả và dễ dàng, MyMoney đơn giản hóa việc quản lý danh mục thông qua các tính năng nhập liệu trực quan:
- Nhập nhanh bằng AI (AI Quick Entry): Nhập hoặc nói nhu cầu chi tiêu tự nhiên—chẳng hạn như "45 đô đi siêu thị mua đồ ăn ở Target"—và hệ thống sẽ tự động chuẩn bị bản nháp giao dịch được phân loại chính xác để bạn kiểm tra và xác nhận.
- Quét hóa đơn AI (AI Receipt Scanner): Quét hóa đơn giấy khi đi mua sắm; các mặt hàng chính được bóc tách vào luồng xem xét có thể chỉnh sửa, giúp bạn tách bạch thực phẩm và đồ dùng gia đình ngay lập tức.
- Ngân sách tùy chỉnh & Báo cáo trực quan rõ ràng: Dễ dàng xem lại chi phí cố định so với biến đổi trên các danh mục tùy chỉnh để nhận diện xu hướng và giữ cho các mục tiêu tài chính đi đúng hướng.
Bằng cách sử dụng các công cụ nhập liệu thông minh như một trợ lý, bạn giữ trọn quyền quyết định đối với tài chính của mình đồng thời loại bỏ việc nhập dữ liệu thủ công nhàm chán.
Các câu hỏi thường gặp về danh mục chi tiêu
Tỷ lệ phần trăm phù hợp cho danh mục chi phí dự phòng là bao nhiêu?
Trích ra từ 2% đến 5% thu nhập thực nhận cho danh mục chi phí dự phòng hoặc khoản chi khác là mức được khuyên dùng. Khoản này giúp xử lý các chi phí nhỏ phát sinh hàng ngày mà không làm gián đoạn các danh mục chi tiêu chính hay quỹ tiết kiệm khẩn cấp.
Người làm tự do (freelancer) nên phân loại thu nhập bấp bênh như thế nào?
Freelancer và những người có thu nhập không cố định nên căn cứ hạn mức danh mục hàng tháng dựa trên mức thu nhập tối thiểu dự kiến. Trong những tháng có thu nhập cao hơn, phần tiền dư nên được chuyển vào quỹ ổn định thu nhập hoặc mục tiêu tài chính dài hạn thay vì tự động tăng chi tiêu cho các danh mục cá nhân hàng ngày.
Có nên giữ các quỹ dự chi ở tài khoản ngân hàng riêng biệt không?
Mặc dù bạn có thể giữ tiền quỹ dự chi ở một tài khoản tiết kiệm lãi suất cao riêng để sinh lời, điều này không bắt buộc. Phần mềm theo dõi chi tiêu chuyên dụng và các công cụ quản lý ngân sách hiện đại cho phép bạn theo dõi số dư quỹ dự chi trên giao diện ứng dụng ngay trong cùng một tài khoản tiết kiệm.
Lời kết: Giữ cho khung quản lý của bạn luôn linh hoạt
Mục tiêu cuối cùng của việc thiết lập các danh mục chi tiêu cá nhân là sự rõ ràng về tài chính, chứ không phải sự hoàn hảo cứng nhắc. Hãy bắt đầu với một bộ danh mục rộng gọn nhẹ, phân biệt nhu cầu thiết yếu với sở thích cá nhân, và dùng quỹ dự chi cho các hóa đơn không định kỳ. Khi thói quen và mục tiêu tài chính thay đổi, hãy điều chỉnh danh mục cho phù hợp với cuộc sống của bạn. Với khung quản lý phù hợp và sự hỗ trợ từ công cụ thông minh, theo dõi dòng tiền sẽ trở thành một thói quen nhanh chóng, không áp lực, giúp bạn hoàn toàn chủ động với tương lai tài chính của mình.