Quản lý tài chính gia đình: Cách tổ chức thu chi hiệu quả và giảm bớt áp lực
Khám phá cách quản lý tài chính gia đình hiệu quả. So sánh các mô hình tài khoản gia đình, lập ngân sách hàng tháng linh hoạt, hạn chế mâu thuẫn tiền bạc và tối ưu hóa việc ghi chép thu chi một cách nhẹ nhàng.
Quản lý tài chính gia đình hiếm khi chỉ đơn thuần là những con số trên sổ sách. Đó là bài toán cân bằng thói quen cá nhân, đồng điệu các mục tiêu chung, chi trả những hóa đơn định kỳ và ứng phó với các chi phí phát sinh bất ngờ. Nếu thiếu một phương pháp rõ ràng, việc theo dõi dòng tiền chung rất dễ dẫn đến hiểu nhầm, vượt ngân sách hoặc gây mệt mỏi trong đời sống hàng ngày.
Một chiến lược tài chính gia đình thành công không đòi hỏi sự thắt lưng buộc bụng khắc nghiệt hay những bảng tính phức tạp. Thay vào đó, nền tảng đến từ một mô hình tài khoản rõ ràng, sự trao đổi cởi mở, khung ngân sách linh hoạt và công cụ ghi chép tiện lợi. Bài viết này sẽ hướng dẫn bạn cách tổ chức tài chính gia đình, xây dựng hệ thống công bằng, bảo vệ tổ ấm trước rủi ro và duy trì thói quen theo dõi thu chi hàng ngày một cách nhẹ nhàng.
Lựa chọn mô hình tài khoản phù hợp cho gia đình
Một trong những quyết định đầu tiên khi quản lý tài chính gia đình là xác định cách phân bổ dòng tiền giữa các thành viên. Không có một mô hình duy nhất đúng cho tất cả; điều quan trọng là chọn cấu trúc vừa đảm bảo tính minh bạch, vừa tôn trọng sự tự chủ của mỗi người.
Mô hình tài khoản chung toàn bộ
Ở mô hình này, tất cả thu nhập—dù từ nguồn nào—đều được gom về một tài khoản chung duy nhất. Mọi chi phí cố định, chi tiêu sinh hoạt hàng ngày và các mục tiêu tiết kiệm dài hạn đều được chi trả trực tiếp từ nguồn quỹ này.
- Ưu điểm: Minh bạch tối đa, dễ dàng quan sát dòng tiền ở một nơi, đơn giản hóa việc theo dõi cho các mục tiêu dài hạn chung.
- Nhược điểm: Dễ phát sinh bất đồng hoặc cảm giác bị kiểm soát đối với các khoản chi tiêu cá nhân.
Mô hình kết hợp 'Của anh, của em, của chúng ta'
Mô hình kết hợp dung hòa giữa trách nhiệm tài chính chung và sự độc lập cá nhân. Hai vợ chồng đóng góp thu nhập vào một tài khoản trung tâm chung để chi trả cho các khoản sinh hoạt, nhà ở, trả nợ và tiết kiệm gia đình. Một khoản tiền hoặc tỷ lệ nhất định sau đó sẽ được chuyển vào tài khoản riêng của mỗi người để tự do chi tiêu cá nhân.
- Ưu điểm: Cân bằng giữa mục tiêu tài chính chung và sự thoải mái cá nhân; giảm đáng kể những tranh cãi vặt rãnh về sở thích riêng.
- Nhược điểm: Cần chút thời gian ban đầu để tính toán tỷ lệ đóng góp hợp lý và cài đặt các lệnh chuyển tiền định kỳ.
Mô hình tài khoản riêng hoàn toàn
Với phương án này, hai vợ chồng duy trì các tài khoản cá nhân hoàn toàn độc lập. Chi tiêu gia đình được chia theo tỷ lệ thu nhập hoặc phân chia theo từng hóa đơn cụ thể (ví dụ: một người phụ trách tiền nhà, người còn lại lo tiền đi chợ và điện nước).
- Ưu điểm: Giữ nguyên sự độc lập tài chính và thói quen chi tiêu cá nhân truyền thống.
- Nhược điểm: Khó tổng hợp tổng tài sản gia đình, khó đánh giá tổng dòng tiền hàng tháng cũng như xây dựng chiến lược tiết kiệm dài hạn thống nhất.
| Tiêu chí | Mô hình tài khoản chung | Mô hình kết hợp 'Của anh, của em, của chúng ta' | Mô hình tài khoản riêng |
|---|---|---|---|
| Cơ chế dòng tiền | Tất cả thu nhập gom về một tài khoản trung tâm. | Ưu tiên phân bổ cho chi phí chung; phần còn lại chia về tài khoản cá nhân. | Các tài khoản độc lập; hóa đơn được chia thủ công hoặc phân công phụ trách. |
| Tính minh bạch | Minh bạch hoàn toàn giữa hai bên. | Minh bạch cao ở các khoản chung; riêng tư tuyệt đối với khoản chi tiêu cá nhân. | Giới hạn khả năng quan sát tổng thể bức tranh tài chính gia đình. |
| Phù hợp nhất với | Các cặp đôi có thói quen chi tiêu đồng điệu và mục tiêu thống nhất. | Hầu hết gia đình hiện đại muốn cân bằng giữa trách nhiệm chung và tự do cá nhân. | Các cặp đôi mới về chung một nhà muốn duy trì sự tự chủ tài chính. |
Tổ chức dòng tiền và khung ngân sách gia đình
Sau khi chọn được mô hình tài khoản, việc sắp xếp chi tiêu hàng tháng đòi hỏi bạn phải phân biệt rõ các nhóm chi phí.
Phân biệt chi phí cố định và chi phí biến đổi
Kế hoạch tài chính gia đình rất dễ thất bại nếu gom chung chi phí cố định và chi phí biến đổi. Để xây dựng hệ thống chính xác, hãy phân loại rõ ràng:
- Chi phí cố định: Các khoản chi định kỳ với số tiền dự đoán được như tiền thuê nhà/trả góp ngân hàng, phí bảo hiểm, học phí của con và tiền trả nợ tối thiểu. Đây là mức chi phí nền tảng duy trì cuộc sống gia đình.
- Chi phí biến đổi: Các danh mục chi tiêu linh hoạt như đi chợ/siêu thị, bảo trì nhà cửa, hóa đơn tiện ích, ăn uống bên ngoài và giải trí. Vì các khoản này thường dao động, chúng cần được theo dõi chủ động để tránh tình trạng lạm chi.
Áp dụng quy tắc 50/30/20 linh hoạt
Quy tắc ngân sách 50/30/20 tiêu chuẩn cung cấp một khung tham chiếu thực tế cho thu nhập ròng của gia đình:
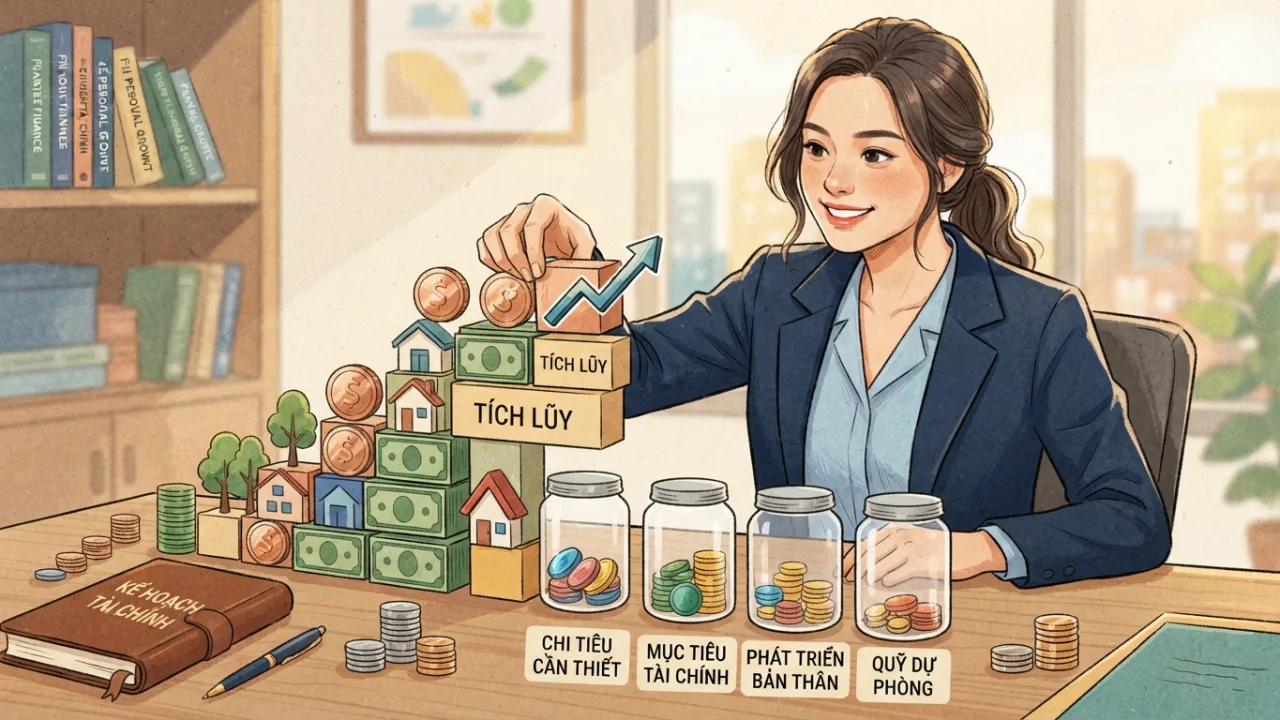
- 50% Thiết yếu: Chi phí sinh hoạt bắt buộc như nhà ở, điện nước, di chuyển, khoản trả nợ tối thiểu và thực phẩm cơ bản.
- 30% Sở thích: Chi tiêu cá nhân, giải trí, du lịch, ăn tiệm và các hoạt động thư giãn của gia đình.
- 20% Mục tiêu tài chính: Quỹ dự phòng khẩn cấp, đầu tư, trả gốc vay trước hạn và các khoản tích lũy dài hạn.
Hãy coi phân bổ này là một khung hướng dẫn thay vì quy tắc cứng nhắc. Trong giai đoạn chi phí sinh hoạt tăng cao hoặc khi gia đình có biến động lớn, bạn có thể dành 60% cho nhu cầu thiết yếu và điều chỉnh phần sở thích tương ứng. Mục tiêu là duy trì tiết kiệm đều đặn trong khi giữ chi phí biến đổi ở mức hợp lý.
Xây dựng kênh giao tiếp tài chính cởi mở và giảm bớt căng thẳng
Công cụ và công thức chỉ phát huy tác dụng khi vợ chồng giữ được sự trao đổi cởi mở. Mất kết nối trong kỳ vọng tài chính có thể gây căng thẳng hoặc dẫn đến những hành vi giấu giếm tài chính—như khoản nợ ẩn hay chi tiêu không khai báo.
Thành lập buổi trò chuyện tài chính định kỳ
Hãy lên lịch trò chuyện tài chính 15 đến 20 phút mỗi tháng. Sử dụng thời gian này một cách tích cực để rà soát các khoản chi lớn sắp tới (như tiền học cho con, bảo hiểm đến hạn hay sửa chữa nhà cửa), đánh giá tiến độ hướng tới mục tiêu chung và điều chỉnh hạn mức chi tiêu cho tháng tiếp theo.
Thiết lập hạn mức chi tiêu không cần hỏi ý kiến
Để tránh những tranh cãi lặt vặt hàng ngày, hai vợ chồng nên thống nhất một hạn mức chi tiêu cá nhân "không cần giải trình" (ví dụ: $50 hoặc $100). Mọi khoản chi cá nhân vượt quá hạn mức đó sẽ được trao đổi trước. Điều này giúp giữ vững sự tin tưởng mà không gây cảm giác bị quản lý từng khoản nhỏ.
Xây dựng quỹ dự phòng và kế hoạch tương lai cho gia đình
Một ngân sách gia đình vững vàng sẽ bảo vệ tổ ấm trước những biến cố bất ngờ, đồng thời tạo nền tảng phát triển cho thế hệ tương lai.
Thiết lập Quỹ dự phòng khẩn cấp
Các tiêu chuẩn tài chính khuyên bạn nên duy trì một khoản quỹ tương đương 3 đến 6 tháng chi phí sinh hoạt thiết yếu trong tài khoản có tính thanh khoản cao. Quỹ này dùng để chi trả cho các nhu cầu cơ bản—nhà ở, thực phẩm, điện nước và nghĩa vụ nợ—đảm bảo gia đình luôn an toàn trước những thay đổi thu nhập đột ngột, sự cố y tế hoặc sửa chữa nhà cửa cấp bách.
Dạy trẻ em các khái niệm tài chính cơ bản
Hãy hướng dẫn con trẻ từ sớm bằng cách chia sẻ những bài học tài chính cơ bản. Bạn có thể cho con tiền tiêu nhỏ gắn liền với việc nhà, hướng dẫn trẻ chia tiền thành các khoản chi tiêu ngắn hạn và tiết kiệm dài hạn, đồng thời thực hành phân biệt giữa nhu cầu thiết yếu và sở thích khi đi mua sắm cùng nhau.
Tối ưu hóa việc ghi chép thu chi với công cụ hiện đại
Lý do hàng đầu khiến kế hoạch tài chính gia đình thất bại là sự phiền phức khi ghi chép. Nếu mỗi lần ghi nhận hóa đơn đi chợ hay khoản chi vặt đều phải ngồi vào bàn mở sổ sách hoặc thao tác trên các bảng tính phức tạp, việc nhập liệu sẽ trì hoãn, dữ liệu bị bỏ hổng và bạn mất đi cái nhìn tổng quan.
Loại bỏ rào cản ghi chép cho nhiều người dùng
Để việc quản lý tài chính gia đình duy trì bền vững, thao tác ghi nhận giao dịch chỉ nên mất vài giây thay vì vài phút. Cả hai vợ chồng đều cần một nền tảng chung, tiện lợi, nơi các khoản chi tiêu bằng tiền mặt, thẻ, tài khoản cá nhân hay tài khoản chung đều được phân loại ngay tại chỗ.
MyMoney giúp đơn giản hóa việc quản lý tài chính gia đình như thế nào
Được thiết kế dựa trên triết lý 'Quản lý tài chính. Nhẹ nhàng.', MyMoney loại bỏ rào cản thủ tục để gia đình bạn tập trung vào các mục tiêu quan trọng. Các tính năng cốt lõi giúp tối ưu hóa quản lý tiền bạc chung mà không tốn nhiều thời gian:
- Tài khoản hợp nhất & Ngân sách đa danh mục: Theo dõi các tài khoản chung, khoản chi tiêu cá nhân và hạn mức từng danh mục trong một không gian hợp nhất. Báo cáo trực quan giúp cả hai vợ chồng nắm bắt tình hình tài chính tháng hiện tại chỉ qua một ánh nhìn.
- AI Quick Entry & Nhập liệu bằng giọng nói: Bỏ qua việc điền biểu mẫu rườm rà. Chỉ cần gõ câu tự nhiên hoặc sử dụng tính năng chuyển giọng nói thành văn bản trên bàn phím thiết bị để ghi nhận chi tiêu—như 'Đã tiêu $45 đi chợ ở siêu thị'. MyMoney sẽ tạo bản nháp giao dịch chuẩn xác để bạn kiểm tra và xác nhận tức thì.
- AI Receipt Scanner (Quét hóa đơn AI): Chỉ cần chụp ảnh hóa đơn giấy. Công nghệ quét thông minh sẽ tự động trích xuất tên cửa hàng, ngày tháng và tổng số tiền vào quy trình xem xét có thể chỉnh sửa, giúp bạn xác nhận thông tin chỉ trong vài giây.
- Đồng bộ ưu tiên ngoại tuyến (Offline-First): Ghi chép chi tiêu tiền mặt hoặc thẻ mọi lúc mọi nơi—ngay cả khi không có kết nối internet. Dữ liệu được lưu an toàn trên máy và tự động đồng bộ mượt mà giữa các thiết bị gia đình ngay khi có mạng trở lại.
- AI Financial Insights (Góc nhìn tài chính AI): Cung cấp các thông tin tổng quan hữu ích về xu hướng chi tiêu gia đình. Được thiết kế thuần túy như một trợ lý nhập liệu và công cụ phân tích tham khảo, MyMoney hỗ trợ bạn quản lý ngân sách hiệu quả mà không đưa ra lời khuyên tài chính tự động.
Nhờ trải nghiệm cốt lõi—'Nhập văn bản. Nói. Quét hóa đơn. Xong.'—các gia đình dễ dàng duy trì thói quen ghi chép đều đặn, giữ cho mọi mục tiêu tài chính luôn đi đúng hướng.
Các câu hỏi thường gặp về tài chính gia đình
Vợ chồng có nên gộp chung toàn bộ tài khoản ngân hàng không?
Không nhất thiết. Dù tài khoản chung hoàn toàn phù hợp với một số gia đình, nhiều cặp đôi hiện đại áp dụng rất thành công mô hình kết hợp: duy trì một quỹ chung cho các chi phí sinh hoạt và các tài khoản cá nhân riêng để chủ động chi tiêu theo sở thích.
Gia đình nên giữ bao nhiêu tiền trong quỹ dự phòng khẩn cấp?
Hầu hết các chuyên gia tài chính khuyên nên tích lũy từ 3 đến 6 tháng chi phí sinh hoạt thiết yếu của gia đình trong một tài khoản tiết kiệm linh hoạt để ứng phó với rủi ro mất việc, chi phí y tế hoặc sửa chữa nhà cửa khẩn cấp.
Làm cách nào để cả hai vợ chồng cùng tự giác ghi chép chi tiêu hàng ngày?
Hãy sử dụng một ứng dụng theo dõi di động tiện lợi như MyMoney để tối giản thời gian nhập liệu. Các tính năng nhanh như quét hóa đơn hay nhập liệu bằng ngôn ngữ tự nhiên giúp việc ghi chép diễn ra tức thì, hạn chế tối đa việc bỏ sót giao dịch.
Duy trì sức khỏe tài chính gia đình bền vững
Quản lý tài chính gia đình hiệu quả là một hệ thống vận hành liên tục, không phải việc làm một lần rồi thôi. Bằng cách chọn mô hình tài khoản phù hợp, phân biệt rõ chi phí cố định và linh hoạt, duy trì các buổi trò chuyện định kỳ và sử dụng công cụ quản lý tiện lợi như MyMoney, gia đình bạn có thể theo dõi dòng tiền một cách nhẹ nhàng, an tâm trước mọi biến động và cùng nhau hiện thực hóa những mục tiêu chung.
MyMoney Team